Domain nachweisen.de kaufen?
Wir ziehen mit dem Projekt
nachweisen.de um.
Sind Sie am Kauf der Domain
nachweisen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachweisen.de kaufen?
Was ist der Unterschied zwischen Schenkungssteuer und Schenkungsteuer?
Es gibt keinen Unterschied zwischen Schenkungssteuer und Schenkungsteuer. Beide Begriffe werden synonym verwendet und beziehen sich auf die Steuer, die beim Übertragen von Vermögen durch Schenkung anfällt. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. **
Was sind die wichtigsten Kriterien für die Überprüfung von wissenschaftlichen Artikeln in Bezug auf ihre Glaubwürdigkeit und Validität?
Die wichtigsten Kriterien für die Überprüfung von wissenschaftlichen Artikeln in Bezug auf ihre Glaubwürdigkeit und Validität sind die Quellen und Referenzen, die im Artikel zitiert werden. Es ist wichtig zu prüfen, ob die Quellen vertrauenswürdig und aktuell sind. Zudem sollte die Methodik der Studie überprüft werden, um sicherzustellen, dass sie wissenschaftlichen Standards entspricht. Die Relevanz und Anwendbarkeit der Ergebnisse für die wissenschaftliche Gemeinschaft und die Gesellschaft sind ebenfalls wichtige Kriterien für die Bewertung der Glaubwürdigkeit und Validität eines wissenschaftlichen Artikels. **

Ähnliche Suchbegriffe für Schenkungsteuer
Top-Angebote
Produkte zum Begriff Schenkungsteuer:
-
Erbschaftsteuer/Schenkungsteuer, Fachbücher von Gerd Brüggemann, Martin StirnbergerDas Fachbuch "Erbschaftsteuer/Schenkungsteuer" bietet eine umfassende und zugängliche Darstellung des Erbschaft- und Schenkungsteuerrechts. Die Autoren, Gerd Brüggemann und Martin Stirnberger, beleuchten das komplexe Zusammenspiel zwischen Steuerrecht und Zivilrecht, insbesondere im Hinblick auf das Erb- und Familienrecht. Durch die systematische Einordnung in die allgemeine Steuerrechtsordnung und die Verknüpfung mit relevanten Regelungen des Bürgerlichen Gesetzbuches (BGB) erhalten Leserinnen und Leser eine klare Orientierung. Zahlreiche praxisnahe Beispiele und Fallstudien erleichtern das Verständnis der oft komplexen Rechtsfragen und machen das Werk zu einem wertvollen Begleiter für Studium und Praxis.69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
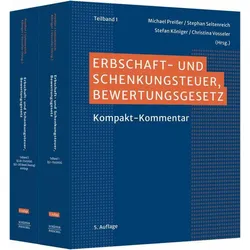
Erbschaft- und Schenkungsteuer, Bewertungsgesetz, Fachbücher von Stephan Seltenreich, Stefan Königer, Michael Preißer, Christina VosselerDas Fachbuch "Erbschaft- und Schenkungsteuer, Bewertungsgesetz" bietet eine umfassende und detaillierte Analyse der relevanten rechtlichen Rahmenbedingungen im Bereich der Erbschafts- und Schenkungsteuer. Verfasst von Michael Preisser und unterstützt durch die Expertise von Stephan Seltenreich, Christina Vosseler und Stefan Königer, richtet sich das Werk an Fachleute aus den Bereichen Wirtschaft und Recht. Mit einem soliden Umfang von 1850 Seiten in der fünften Auflage behandelt das Buch sowohl die gesetzlichen Grundlagen als auch die praktischen Aspekte der Bewertung von Vermögenswerten im Kontext von Erbschaften und Schenkungen. Der feste Einband gewährleistet eine hohe Langlebigkeit, während die klare und präzise Sprache des Textes die Verständlichkeit fördert. Die Publikation ist in deutscher Sprache verfasst und bietet somit eine wertvolle Ressource für Jurist*innen, Steuerberater*innen und alle, die sich mit den komplexen Themen der Erbschafts- und Schenkungsteuer auseinandersetzen. Das Buch stellt eine wichtige Referenz für die rechtliche Praxis dar.189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
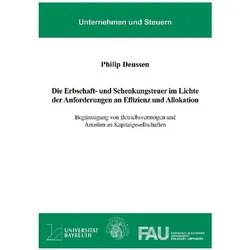
Die Erbschaft- und Schenkungsteuer im Lichte der Anforderungen an Effizienz und, Fachbücher von Philip Heinz DeussenDie Dissertation "Die Erbschaft- und Schenkungsteuer im Lichte der Anforderungen an Effizienz und Allokation" von Philip Heinz Deussen bietet eine umfassende Analyse der Belastungswirkungen des Erbschaftsteuergesetzes, insbesondere im Hinblick auf die Schenkung und Erbschaft von Betriebsvermögen sowie Anteilen an Kapitalgesellschaften. Der Autor untersucht die wesentlichen Parameter zur Ermittlung der Steuerbelastung und beleuchtet Zufallskonstellationen, die nicht von steuerlichen Begünstigungen profitieren können. Ein zentrales Anliegen der Arbeit ist die Bewertung der Effizienz der Steuererhebung und die damit verbundenen Allokationswirkungen der Erbschaftsteuer. Diese Dissertation richtet sich an Fachleute im Bereich Wirtschaft und Recht, die ein vertieftes Verständnis der komplexen Zusammenhänge zwischen Erbschaftsteuer und Unternehmensübertragungen erlangen möchten.65,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaft- und Schenkungsteuer, Bewertungsrecht, Fachbücher von Walter Groß, Peter Schnur, Stefan Lahme, Lars Zipfel, Harald HorschitzDer Band enthält eine vollständig überarbeitete Neuauflage, die die zivilrechtlichen Grundlagen des Erbrechts sowie die Regelungen des Erbschafts- und Schenkungssteuerrechts präsentiert. Er bietet detaillierte Erklärungen zur Bewertung von Voraussetzungen, Grundstücken, Betriebsvermögen und anderen wirtschaftlichen Gütern. Darüber hinaus gibt es einen kurzen Überblick über die Grunderwerbsteuer, einschliesslich der Bewertung, sowie über die Grundsteuer, ebenfalls einschliesslich der Bewertung. Änderungen aufgrund des Gesetzes zur Anpassung des Erbschafts- und Schenkungssteuerrechts werden ebenfalls behandelt.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen einem Beweis und einem Beleg?
Ein Beweis ist eine logische Argumentation oder eine Reihe von Schritten, die dazu dienen, die Richtigkeit oder Gültigkeit einer Aussage zu zeigen. Ein Beleg hingegen ist ein konkretes Beispiel, das verwendet wird, um eine Aussage zu unterstützen oder zu veranschaulichen. Während ein Beweis auf logischer Argumentation basiert, stützt sich ein Beleg auf konkrete Fakten oder Erfahrungen. **
-
Was sind die wichtigsten Methoden zur Überprüfung der Validität von Forschungsergebnissen?
Die wichtigsten Methoden zur Überprüfung der Validität von Forschungsergebnissen sind die Reproduzierbarkeit, Peer-Review und die Verwendung von Kontrollgruppen. Reproduzierbarkeit bedeutet, dass andere Forscher die Ergebnisse reproduzieren können. Peer-Review beinhaltet die kritische Bewertung der Forschung durch Fachkollegen. Die Verwendung von Kontrollgruppen ermöglicht den Vergleich von Ergebnissen zwischen verschiedenen Gruppen. **
-
Was sind die gängigen Methoden zur Überprüfung der Validität von Forschungsergebnissen?
Die gängigen Methoden zur Überprüfung der Validität von Forschungsergebnissen sind die Reproduzierbarkeit der Studie durch andere Forscher, die Verwendung von Kontrollgruppen und Placebos sowie die Anwendung statistischer Analysen zur Überprüfung der Signifikanz der Ergebnisse. Zudem können Peer-Reviews und Meta-Analysen zur Validierung der Forschungsergebnisse herangezogen werden. **
-
Was sind die wichtigsten Methoden zur Überprüfung der Validität von experimentellen Studien?
Die wichtigsten Methoden zur Überprüfung der Validität von experimentellen Studien sind die Randomisierung, die Kontrolle von Störfaktoren und die Verblindung der Studienteilnehmer und -leiter. Randomisierung hilft, Bias zu reduzieren, während die Kontrolle von Störfaktoren sicherstellt, dass die Ergebnisse auf die unabhängige Variable zurückzuführen sind. Die Verblindung hilft, den Einfluss von Erwartungseffekten zu minimieren. **

Was sind die wichtigsten Methoden zur Überprüfung der Validität von wissenschaftlichen Studien?
Die wichtigsten Methoden zur Überprüfung der Validität von wissenschaftlichen Studien sind die Reproduzierbarkeit der Ergebnisse durch unabhängige Forscher, die Verwendung von Kontrollgruppen und Placebo-Effekten sowie die Transparenz und Nachvollziehbarkeit der verwendeten Methoden und Daten. Zudem spielen Peer-Reviews eine wichtige Rolle bei der Überprüfung der Validität von wissenschaftlichen Studien. Es ist auch wichtig, dass Studien in angesehenen Fachzeitschriften veröffentlicht werden, um ihre Validität zu gewährleisten. **
Was sind die wichtigsten Kriterien zur Überprüfung der Validität einer wissenschaftlichen Studie?
Die wichtigsten Kriterien zur Überprüfung der Validität einer wissenschaftlichen Studie sind die Replizierbarkeit der Ergebnisse, die methodische Qualität der Studie und die Transparenz bei der Datenerhebung und -analyse. Zudem ist die Unabhängigkeit der Forscher und potenzielle Interessenskonflikte wichtige Faktoren, die die Validität einer Studie beeinflussen können. Es ist auch wichtig, dass die Studie in angesehenen Fachzeitschriften veröffentlicht wurde und von anderen Experten auf dem Gebiet überprüft wurde. **
Top-Angebote
Produkte zum Begriff Schenkungsteuer:
-
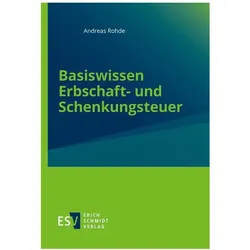
Basiswissen Erbschaft- und Schenkungsteuer, Fachbücher von Andreas RohdeDas Fachbuch "Basiswissen Erbschaft- und Schenkungsteuer" von Andreas Rohde bietet eine umfassende Einführung in die komplexen Regelungen der Erbschaft- und Schenkungsteuer. Es behandelt die wesentlichen Grundlagen, Prinzipien und Abgrenzungen dieser Steuerarten und erläutert die steuerpflichtigen Vorgänge, die sowohl den Erwerb von Todes wegen als auch Schenkungen unter Lebenden umfassen. Das Buch enthält zahlreiche Übersichten und Fallbeispiele, die es den Lesern ermöglichen, die relevanten Beurteilungs- und Gestaltungsfragen zu verstehen. Zudem werden persönliche Steuerpflichten, Steuerbefreiungen sowie Freibeträge und die Berechnung der Steuer detailliert behandelt. Die klare Struktur und die kompakte Darstellung machen es zu einem wertvollen Nachschlagewerk für Studierende und Praktiker im Bereich Wirtschaft und Recht.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaft- und Schenkungsteuer, Fachbücher von Katrin DornDas Handbuch Erbschaft- und Schenkungsteuer bietet eine umfassende und praxisorientierte Anleitung zur Gestaltung von Vermögens- und Unternehmensnachfolgen. Die Autorin, Katrin Dorn, bringt ihre umfangreiche Erfahrung aus der Nachfolgeberatung ein und beleuchtet die komplexen rechtlichen Rahmenbedingungen, die bei der Nachfolgeregelung zu beachten sind. Das Buch ist so strukturiert, dass es sowohl Beratungsziele festlegt als auch konkrete Gestaltungsoptionen und Massnahmen zur Umsetzung bietet. Es enthält zahlreiche Beispiele, die den praktischen Bezug verdeutlichen, sowie wertvolle Beratungshinweise, die helfen, häufige Beratungsfehler zu vermeiden. Die zweite Auflage bringt zusätzliche Kapitel, die sich mit dem digitalen Nachlass und anstehenden Rechtsänderungen befassen, und bietet eine durchgängige Aktualisierung der relevanten Rechtsprechung und Literatur.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaftsteuer/Schenkungsteuer, Fachbücher von Gerd Brüggemann, Martin StirnbergerDas Fachbuch "Erbschaftsteuer/Schenkungsteuer" bietet eine umfassende und zugängliche Darstellung des Erbschaft- und Schenkungsteuerrechts. Die Autoren, Gerd Brüggemann und Martin Stirnberger, beleuchten das komplexe Zusammenspiel zwischen Steuerrecht und Zivilrecht, insbesondere im Hinblick auf das Erb- und Familienrecht. Durch die systematische Einordnung in die allgemeine Steuerrechtsordnung und die Verknüpfung mit relevanten Regelungen des Bürgerlichen Gesetzbuches (BGB) erhalten Leserinnen und Leser eine klare Orientierung. Zahlreiche praxisnahe Beispiele und Fallstudien erleichtern das Verständnis der oft komplexen Rechtsfragen und machen das Werk zu einem wertvollen Begleiter für Studium und Praxis.69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaft- und Schenkungsteuer, Bewertungsgesetz, Fachbücher von Stephan Seltenreich, Stefan Königer, Michael Preißer, Christina VosselerDas Fachbuch "Erbschaft- und Schenkungsteuer, Bewertungsgesetz" bietet eine umfassende und detaillierte Analyse der relevanten rechtlichen Rahmenbedingungen im Bereich der Erbschafts- und Schenkungsteuer. Verfasst von Michael Preisser und unterstützt durch die Expertise von Stephan Seltenreich, Christina Vosseler und Stefan Königer, richtet sich das Werk an Fachleute aus den Bereichen Wirtschaft und Recht. Mit einem soliden Umfang von 1850 Seiten in der fünften Auflage behandelt das Buch sowohl die gesetzlichen Grundlagen als auch die praktischen Aspekte der Bewertung von Vermögenswerten im Kontext von Erbschaften und Schenkungen. Der feste Einband gewährleistet eine hohe Langlebigkeit, während die klare und präzise Sprache des Textes die Verständlichkeit fördert. Die Publikation ist in deutscher Sprache verfasst und bietet somit eine wertvolle Ressource für Jurist*innen, Steuerberater*innen und alle, die sich mit den komplexen Themen der Erbschafts- und Schenkungsteuer auseinandersetzen. Das Buch stellt eine wichtige Referenz für die rechtliche Praxis dar.189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schenkungssteuer und Schenkungsteuer?
Es gibt keinen Unterschied zwischen Schenkungssteuer und Schenkungsteuer. Beide Begriffe werden synonym verwendet und beziehen sich auf die Steuer, die beim Übertragen von Vermögen durch Schenkung anfällt. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. **
-
Was sind die wichtigsten Kriterien für die Überprüfung von wissenschaftlichen Artikeln in Bezug auf ihre Glaubwürdigkeit und Validität?
Die wichtigsten Kriterien für die Überprüfung von wissenschaftlichen Artikeln in Bezug auf ihre Glaubwürdigkeit und Validität sind die Quellen und Referenzen, die im Artikel zitiert werden. Es ist wichtig zu prüfen, ob die Quellen vertrauenswürdig und aktuell sind. Zudem sollte die Methodik der Studie überprüft werden, um sicherzustellen, dass sie wissenschaftlichen Standards entspricht. Die Relevanz und Anwendbarkeit der Ergebnisse für die wissenschaftliche Gemeinschaft und die Gesellschaft sind ebenfalls wichtige Kriterien für die Bewertung der Glaubwürdigkeit und Validität eines wissenschaftlichen Artikels. **
-
Was ist der Unterschied zwischen einem Beweis und einem Beleg?
Ein Beweis ist eine logische Argumentation oder eine Reihe von Schritten, die dazu dienen, die Richtigkeit oder Gültigkeit einer Aussage zu zeigen. Ein Beleg hingegen ist ein konkretes Beispiel, das verwendet wird, um eine Aussage zu unterstützen oder zu veranschaulichen. Während ein Beweis auf logischer Argumentation basiert, stützt sich ein Beleg auf konkrete Fakten oder Erfahrungen. **
-
Was sind die wichtigsten Methoden zur Überprüfung der Validität von Forschungsergebnissen?
Die wichtigsten Methoden zur Überprüfung der Validität von Forschungsergebnissen sind die Reproduzierbarkeit, Peer-Review und die Verwendung von Kontrollgruppen. Reproduzierbarkeit bedeutet, dass andere Forscher die Ergebnisse reproduzieren können. Peer-Review beinhaltet die kritische Bewertung der Forschung durch Fachkollegen. Die Verwendung von Kontrollgruppen ermöglicht den Vergleich von Ergebnissen zwischen verschiedenen Gruppen. **
Ähnliche Suchbegriffe für Schenkungsteuer
-
Die Erbschaft- und Schenkungsteuer im Lichte der Anforderungen an Effizienz und, Fachbücher von Philip Heinz DeussenDie Dissertation "Die Erbschaft- und Schenkungsteuer im Lichte der Anforderungen an Effizienz und Allokation" von Philip Heinz Deussen bietet eine umfassende Analyse der Belastungswirkungen des Erbschaftsteuergesetzes, insbesondere im Hinblick auf die Schenkung und Erbschaft von Betriebsvermögen sowie Anteilen an Kapitalgesellschaften. Der Autor untersucht die wesentlichen Parameter zur Ermittlung der Steuerbelastung und beleuchtet Zufallskonstellationen, die nicht von steuerlichen Begünstigungen profitieren können. Ein zentrales Anliegen der Arbeit ist die Bewertung der Effizienz der Steuererhebung und die damit verbundenen Allokationswirkungen der Erbschaftsteuer. Diese Dissertation richtet sich an Fachleute im Bereich Wirtschaft und Recht, die ein vertieftes Verständnis der komplexen Zusammenhänge zwischen Erbschaftsteuer und Unternehmensübertragungen erlangen möchten.65,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaft- und Schenkungsteuer, Bewertungsrecht, Fachbücher von Walter Groß, Peter Schnur, Stefan Lahme, Lars Zipfel, Harald HorschitzDer Band enthält eine vollständig überarbeitete Neuauflage, die die zivilrechtlichen Grundlagen des Erbrechts sowie die Regelungen des Erbschafts- und Schenkungssteuerrechts präsentiert. Er bietet detaillierte Erklärungen zur Bewertung von Voraussetzungen, Grundstücken, Betriebsvermögen und anderen wirtschaftlichen Gütern. Darüber hinaus gibt es einen kurzen Überblick über die Grunderwerbsteuer, einschliesslich der Bewertung, sowie über die Grundsteuer, ebenfalls einschliesslich der Bewertung. Änderungen aufgrund des Gesetzes zur Anpassung des Erbschafts- und Schenkungssteuerrechts werden ebenfalls behandelt.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, Formularbuch Bewirtungskosten-BelegDas Formularbuch für Bewirtungskosten-Belege von Avery Zweckform ist eine praktische Lösung für die Dokumentation von Bewirtungskosten. Es enthält 50 Originale, die durch Mikroperforation leicht abgetrennt werden können. Die Formulare sind in einem handlichen DIN A5-Format gestaltet und bieten ausreichend Platz für die notwendigen Angaben. Dank der Klebebindung sind die Blätter sicher zusammengehalten, während die Abheftlochung eine einfache Archivierung ermöglicht. Die Formulare sind sowohl mit der Hand als auch mit einer Schreibmaschine beschriftbar, was die Flexibilität bei der Nutzung erhöht. Dieses Formularbuch ist ideal für Unternehmen und Einzelpersonen, die ihre Bewirtungskosten effizient und ordentlich dokumentieren möchten. - Mikroperforation für einfaches Abtrennen der Belege - Klebebindung sorgt für eine sichere Zusammenhaltung der Blätter - Abheftlochung ermöglicht eine einfache Archivierung - Geeignet für Beschriftung mit Hand oder Schreibmaschine.79,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Methoden zur Überprüfung der Validität von Forschungsergebnissen?
Die gängigen Methoden zur Überprüfung der Validität von Forschungsergebnissen sind die Reproduzierbarkeit der Studie durch andere Forscher, die Verwendung von Kontrollgruppen und Placebos sowie die Anwendung statistischer Analysen zur Überprüfung der Signifikanz der Ergebnisse. Zudem können Peer-Reviews und Meta-Analysen zur Validierung der Forschungsergebnisse herangezogen werden. **
-
Was sind die wichtigsten Methoden zur Überprüfung der Validität von experimentellen Studien?
Die wichtigsten Methoden zur Überprüfung der Validität von experimentellen Studien sind die Randomisierung, die Kontrolle von Störfaktoren und die Verblindung der Studienteilnehmer und -leiter. Randomisierung hilft, Bias zu reduzieren, während die Kontrolle von Störfaktoren sicherstellt, dass die Ergebnisse auf die unabhängige Variable zurückzuführen sind. Die Verblindung hilft, den Einfluss von Erwartungseffekten zu minimieren. **
-
Was sind die wichtigsten Methoden zur Überprüfung der Validität von wissenschaftlichen Studien?
Die wichtigsten Methoden zur Überprüfung der Validität von wissenschaftlichen Studien sind die Reproduzierbarkeit der Ergebnisse durch unabhängige Forscher, die Verwendung von Kontrollgruppen und Placebo-Effekten sowie die Transparenz und Nachvollziehbarkeit der verwendeten Methoden und Daten. Zudem spielen Peer-Reviews eine wichtige Rolle bei der Überprüfung der Validität von wissenschaftlichen Studien. Es ist auch wichtig, dass Studien in angesehenen Fachzeitschriften veröffentlicht werden, um ihre Validität zu gewährleisten. **
-
Was sind die wichtigsten Kriterien zur Überprüfung der Validität einer wissenschaftlichen Studie?
Die wichtigsten Kriterien zur Überprüfung der Validität einer wissenschaftlichen Studie sind die Replizierbarkeit der Ergebnisse, die methodische Qualität der Studie und die Transparenz bei der Datenerhebung und -analyse. Zudem ist die Unabhängigkeit der Forscher und potenzielle Interessenskonflikte wichtige Faktoren, die die Validität einer Studie beeinflussen können. Es ist auch wichtig, dass die Studie in angesehenen Fachzeitschriften veröffentlicht wurde und von anderen Experten auf dem Gebiet überprüft wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.